"C’est très marquant d’avoir un tel recul. Les chiffres sont édifiants", affirme Jean-Damien Ponroy, président de la Fédération territoriale des agences immobilières, lors du Rendez-vous de l’économie consacré au secteur, le jeudi 8 octobre, à la Chambre de commerce et d'industrie. Fortement affecté par les émeutes, le marché de l’immobilier s’est cependant timidement relevé en 2025, note l’Isee, Institution de la statistique et des études économiques, qui a présenté sa publication sur les transactions immobilières.
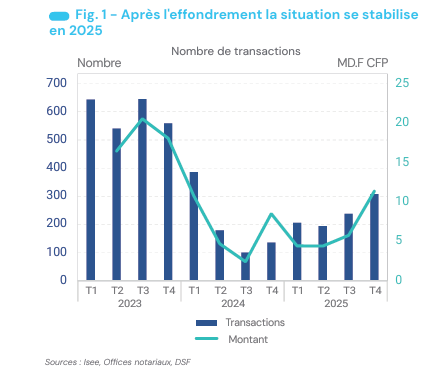
En introduction, Jean-Damien Ponroy rappelle les conséquences "catastrophiques du 13-Mai", avec "des niveaux de transactions mensuelles qui n’avaient pas été vus depuis plus de trente ans".
En 2025, l’immobilier a repris quelques couleurs, sans toutefois retrouver son niveau d’avant crise. "Nous sommes dans une phase intermédiaire que l’on peut qualifier de stabilisation à bas niveau. La reprise existe dans certains segments, mais elle reste très sélective. Il s’agit d’une respiration, pas d’un retour à la normale", résume Samia Tan Delage, chef du service conjoncture et diffusion de l’Isee.
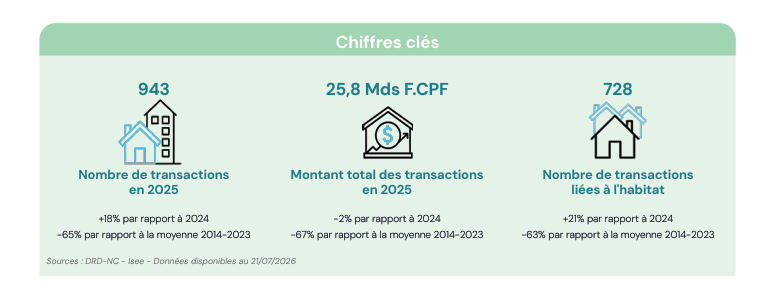
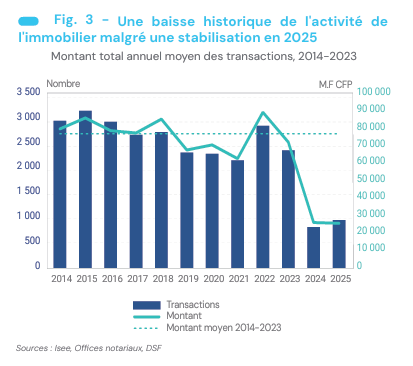
Alors que la moyenne longue période (2014-2023) pour l’ensemble de la Nouvelle-Calédonie se situe à 2 676 transactions annuelles, ce nombre est tombé à 797 en 2024, "une chute très significative", avant d’entamer une légère remontée pour atteindre 943 ventes en 2025, avec une augmentation plus marquée à partir de septembre et un point haut en décembre. Cela "marque un redressement après une année historiquement basse", observe Samia Tan Delage, chef du service conjoncture et diffusion de l’Isee. Mais ce nombre reste malgré tout inférieur de 65 % à la moyenne longue période, note l’Isee.
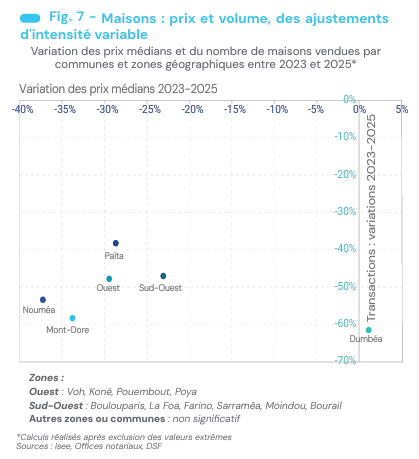
L’habitat, comme en 2024, représente 77 % des transactions (16 milliards de francs), contre 23 % pour les autres biens (docks, bureaux, parkings, commerces, etc.). Preuve que la reprise concerne seulement certains segments du marché, précise l’Isee. "Les maisons individuelles expliquent l’essentiel de la hausse observée en 2025, tant en nombre de transactions qu’en valeur." Leurs ventes progressent de 64 % par rapport à 2024, même si les transactions demeurent inférieures de 52 % à leur niveau de 2023.
"C’est avant tout une reprise par les logements familiaux, puisque les villas de 4-5 pièces concentrent environ 75 % des ventes. Ce sont donc des biens répondant à un besoin résidentiel durable, qui structure le redressement, plutôt que des produits d’investissement", pointe Samia Tan Delage.
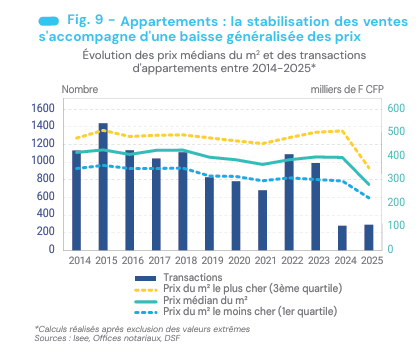
Les appartements, eux, sont boudés, avec 71 % de transactions de moins qu’en 2023. Les achats dans le neuf sont "marginaux", "ce qui confirme la faiblesse du renouvellement de l’offre", et les prix au mètre carré reculent fortement. Le locatif est également en perte de vitesse, en raison notamment des départs du territoire ces quinze dernières années.
Les terrains à bâtir constituent le segment "le plus fragilisé", car les ventes reculent encore en 2025 et sont inférieures de 80 % à la moyenne 2014-2023.
Les montants échangés, eux, atteignent 25,8 milliards de francs sur l’année, également très loin des niveaux habituels (-67 %). Et si davantage de biens se vendent, ces opérations se font à des niveaux de prix largement inférieurs à avant mai 2024.
Tous biens confondus, le coût moyen d’une transaction atteint 25 millions de francs (-10 % sur un an). Le recul est particulièrement marqué pour les logements, indique l’Isee. "Le montant moyen d’une maison ou d’une villa passe de 37,1 en 2023 à 27 millions de francs en 2025", cite Samia Tan Delage.
Les prix ont même dégringolé dans certains quartiers, témoigne Jean-Damien Ponroy. "On a vu des maisons de type F5 se vendre à 6 millions." Ce sont d’ailleurs ces montants accessibles qui ont incité les gens à investir, estime l’agent immobilier. "Les prix extrêmement bas ont favorisé une certaine reprise. Lorsque vous avez des maisons en bon état à 7 ou 14 millions de francs, beaucoup de gens empruntent sur 15 ou 20 ans et ont des niveaux de traite bancaire inférieurs à ce qu’ils avaient comme loyer."
Les baisses les plus marquées concernent Nouméa et Païta, où les montants moyens diminuent de 20 % en un an. À noter que le marché reste "presque exclusivement orienté vers l’ancien".
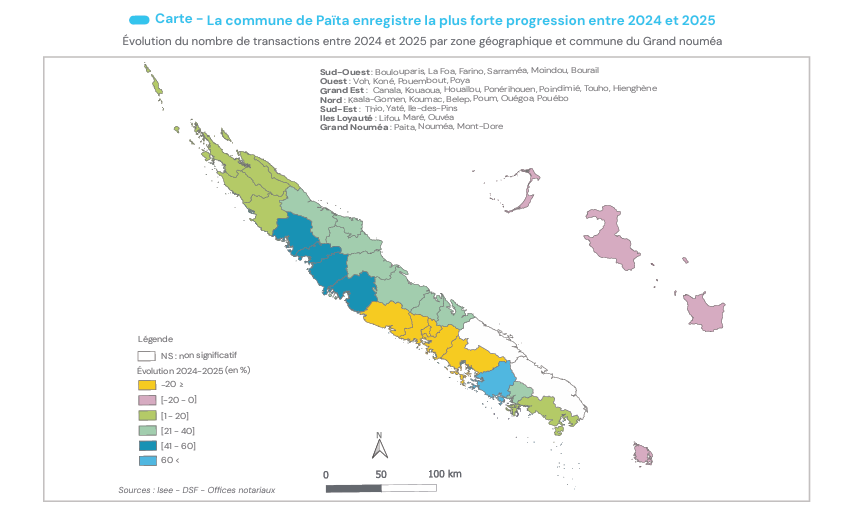
Le frémissement remarqué est très territorialisé. En effet, le Grand Nouméa regroupe l’essentielle de l’activité (83 % des transactions réalisées en Nouvelle-Calédonie), renforçant ainsi sa position dominante, mais pas de façon homogène.
Païta en est le moteur (+ 64 % en un an). Avec Nouméa, qui demeure le principal marché immobilier du territoire, les deux communes enregistrent les trois quarts des ventes supplémentaires signées entre 2024 et 2025. À Dumbéa également, la reprise est notable, avec une hausse d’un tiers du nombre de transactions sur un an. "La reprise confirme ce qui se dessinait en 2023 et 2024, avec une polarisation très forte autour de Nouméa", relève Jean-Damien Ponroy.
Pour autant, l’ensemble des communes enregistre à la fois une baisse des prix et une diminution du nombre de transactions. Nouméa et le Mont-Dore sont les marchés qui pâtissent le plus de la crise de l’immobilier.
L’activité est très hétérogène selon les quartiers. Le secteur Sud conserve sa position dominante, puisqu’il s’y passe près de quatre ventes sur dix. Vallée-des-Colons, Magenta et le Nord progressent et apparaissent comme les secteurs les plus dynamiques. En parallèle, cependant, les prix médians reculent fortement dans le Sud et à Vallée-les-Colons-Magenta, d’après l’Isee. "On constate qu’il y a une sélection très forte de la part des acquéreurs et des locataires. Il y a très peu de transactions, même sur Nouméa, dans les zones proches des points chauds pendant les événements", explique Jean-Damien Ponroy.
La zone de VKP est "sinistrée", poursuit-il. La situation a commencé à se dégrader en 2023. "Les signaux très négatifs ont fini par s’accumuler." D’abord l’annonce de la fermeture de KNS, puis l’arrêt de l’activité début 2024, suivi des émeutes. À tel point que, selon le professionnel de l’immobilier, "ça ne repartira que s’il y a à nouveau une activité économique, quelle qu’elle soit. Sans cela, les prix et les volumes ne remonteront pas."
Des mesures adoptées par le Congrès en 2025 ont permis de soutenir l’immobilier, la construction [1]et l’accession à la propriété, indique également l’Isee dans son étude. À l’image de la réduction des droits d’enregistrement [2](0,5 % au lieu de 4 %) jusqu’à fin 2027 pour la résidence principale (plafonnée à des biens d’une valeur de 45 millions de francs) ; le renforcement de la déductibilité des intérêts d’emprunt (portée de 500 000 à 2 millions de francs) par an pendant les vingt premières annuités, là aussi pour les résidences principales ; et l’actualisation des plafonds du prêt à taux zéro. "Cela contribue à réduire le coût global d’acquisition et à améliorer la capacité de financement des ménages", considère Samia Tan Delage. Ces mesures ont eu "un réel impact", appuie Jean-Damien Ponroy.
D’autre part, la déductibilité de l’impôt sur le revenu des travaux d’habitation a également été renforcée [3] (portée de 2 à 5 millions de francs).
De plus, les achats ont été encouragés par la baisse du taux du crédit à l’habitat de 4,70 % début 2025 à 3,75 % en fin d’année.
Links
[1] https://www.lnc.nc/article/nouvelle-caledonie/economie/consommation/tgc-suppression-d-exoneration-et-application-de-taux-reduit-a-partir-du-1er-juillet
[2] https://www.lnc.nc/article/nouvelle-caledonie/economie/immobilier-impot-entreprise-le-congres-adopte-des-mesures-de-soutien-a-l-economie
[3] https://www.lnc.nc/article/nouvelle-caledonie/economie/exonerations-prime-amortissement-que-contient-le-projet-de-loi-visant-a-soutenir-la-reprise-economique
[4] https://www.lnc.nc/user/password
[5] https://www.lnc.nc/user/register
[6] https://www.lnc.nc/formulaire/contact?destinataire=abonnements